
کارشناس پولی و بانکی تاکید کرد
سلامت شبکه بانکی؛ پیششرط تأمین مالی پایدار تولید
نقدینه - تأمین مالی پایدار تولید، علاوه بر دسترسی بنگاهها به منابع مالی، به حفظ سلامت شبکه بانکی و تناسب تسهیلات با ظرفیت واقعی بانکها وابسته است؛ موضوعی که به گفته محمد ربیعزاده، کارشناس حوزه پولی و بانکی، ضرورت تمرکز بانکها بر تأمین سرمایه در گردش و هدایت تأمین مالی بلندمدت بنگاهها به سمت بازار سرمایه را برجسته میکند.
به گزارش پایگاه خبری نقدینه ، تأمین مالی تولید در شرایط محدودیت منابع و فشارهای تورمی ناشی از جنگ، یکی از چالشهای اصلی سیاستگذاری اقتصادی است؛ چالشی که ضرورت حمایت از بنگاهها را با الزامات حفظ ثبات پولی و سلامت شبکه بانکی پیوند میدهد. در این میان، افزایش تسهیلات بانکی اگر بدون توجه به ظرفیت منابع و وضعیت مالی بانکها دنبال شود، میتواند به تشدید ناترازی و تضعیف توان تسهیلاتدهی منجر شود.
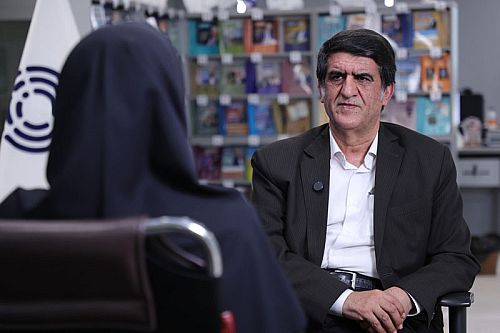
محمد ربیعزاده، کارشناس حوزه پولی و بانکی، در گفتوگو با خبرنگار ایبنا با تأکید بر اینکه بانکها باید بیشتر بر تأمین سرمایه در گردش بنگاهها متمرکز باشند، معتقد است تأمین مالی بلندمدت تولید باید بیش از گذشته از مسیر بازار سرمایه، افزایش سرمایه شرکتها و مشارکت سهامداران دنبال شود. به گفته وی، حمایت پایدار از تولید مستلزم ایجاد تعادل میان نیاز بنگاهها به منابع، توان واقعی بانکها و ضرورت حفظ سلامت شبکه بانکی است. مشروح گفتوگو با ربیعزاده را در ادامه میخوانید:
با توجه به محدودیت منابع مالی و فشارهای تورمی، سیاستگذار پولی و اقتصادی چگونه میتواند میان ضرورت تأمین مالی تولید و حفظ ثبات پولی تعادل برقرار کند؟ در شرایط فعلی، اولویت باید افزایش تسهیلات بانکی باشد یا کنترل تورم و صیانت از سلامت شبکه بانکی؟
انتظار تولیدکنندگان برای دسترسی به تسهیلات بانکی، انتظار بهجایی است، اما پیش از هر چیز باید ماهیت بانک و منابع آن را در نظر گرفت. بانک اساساً واسطه وجوه و تأمینکننده مالی کوتاهمدت است، در حالی که تأمین مالی بلندمدت بیشتر در حوزه بازار سرمایه قرار میگیرد.
بانک سپردههای مردم را جذب میکند، بخشی از این منابع را بهعنوان سپرده قانونی نزد بانک مرکزی قرار میدهد و منابع باقیمانده را در اختیار متقاضیان قرار میدهد. این متقاضیان فقط تولیدکنندگان نیستند؛ خانوارها، بنگاهها، بخشهای بازرگانی و خدمات و همچنین دریافتکنندگان تسهیلات تکلیفی نیز از همین منابع استفاده میکنند.
در حال حاضر، ۲۹ بانک و مؤسسه اعتباری حدود ۲۳ هزار همت سپرده دارند که بخشی از آن بهعنوان سپرده قانونی نزد بانک مرکزی قرار میگیرد و منابع باقیمانده، متناسب با سیاستهای پولی، میان متقاضیان مختلف توزیع میشود. از سوی دیگر، تولید نیز بهتنهایی نمیتواند فعالیت کند و برای گردش مالی خود به بخشهای خدمات و بازرگانی وابسته است؛ بنابراین منابع بانکی باید میان مجموعهای از نیازهای اقتصادی توزیع شود.
بانکها در حد توان خود، سرمایه در گردش بنگاههای تولیدی را نیز تأمین میکنند. برای نمونه، سرمایه در گردش بنگاهها بر اساس ضوابط موجود و حدود ۷۰ درصد فروش سال قبل تأمین میشود. این بخشی از کارکرد طبیعی نظام بانکی است.
نکته اساسی این است که منابع بانکی از جایی خارج از اقتصاد تأمین نمیشود. این منابع نه بودجه دولت است و نه بهطور معمول از بانکهای خارجی تأمین میشود، بلکه عمدتاً از سپردههای مردم تشکیل شده است. بنابراین، بخشی از سپردهها پس از کسر سپرده قانونی، در قالب تسهیلات در اختیار متقاضیان قرار میگیرد.
به همین دلیل، انتظار تأمین مالی بلندمدت تولید از منابع بانکی با ماهیت بانکداری سازگار نیست. این نوع تأمین مالی باید بیشتر از طریق بازار سرمایه، افزایش سرمایه بنگاهها و مشارکت سهامداران انجام شود.
افزایش سقف تسهیلات بانکی با هدف حمایت از تولید، در صورت بیتوجهی به ظرفیت منابع و وضعیت مالی بانکها، چه پیامدهایی خواهد داشت؟ الزامات نظارتی و شاخص کفایت سرمایه چگونه بر توان تسهیلاتدهی بانکها اثر میگذارند؟
سیاست پولی باید با سیاست مالی هماهنگ باشد. در شرایط رکودی، سیاست انبساطی میتواند مورد استفاده قرار گیرد و در شرایط تورمی، سیاست انقباضی اهمیت بیشتری پیدا میکند.
کاهش نرخ سپرده قانونی یا افزایش سقف تسهیلات، در واقع سیاستی انبساطی است؛ اما امروز بانکها با کنترل مقداری ترازنامه و سامانه سمات نیز مواجه هستند. بنابراین، بانک نمیتواند صرفاً با تصمیم خود هر میزان تسهیلاتی را که میخواهد پرداخت کند.
بانک را میتوان به یک دریاچه تشبیه کرد که باید ورودی و خروجی متناسبی داشته باشد. اگر منابع ورودی بانک با میزان خروجی آن متناسب نباشد، تعادل بانک از بین میرود. بنابراین، ظرفیت تسهیلاتدهی هر بانک به میزان تجهیز منابع، وضعیت آن نزد بانک مرکزی، کسری یا اضافهبرداشت، سپرده قانونی و در نهایت توان خود بانک بستگی دارد.
در قانون برنامه هفتم نیز سلامت نظام بانکی مورد توجه قرار گرفته است. حداقل نرخ کفایت سرمایه ۸ درصد تعیین شده و کاهش سالانه ۲۰ درصدی کسری بانکها نزد بانک مرکزی نیز مورد تأکید قرار گرفته است؛ بهگونهای که هدفگذاری شده تا پایان برنامه هفتم، اضافهبرداشت بانکها از بانک مرکزی به صفر برسد.
کفایت سرمایه ارتباط مستقیمی با توان تسهیلاتدهی بانک دارد. بانکی که کفایت سرمایه کافی نداشته باشد، مانند هواپیمایی است که اجازه پرواز ندارد. هرچه کفایت سرمایه کاهش پیدا کند، مقررات احتیاطی و نظارتی محدودیت بیشتری برای تسهیلاتدهی بانک ایجاد میکنند.
عملکرد شبکه بانکی در شرایط جنگی چه تصویری از تابآوری این شبکه و اهمیت حفظ اعتماد عمومی ارائه میدهد؟
سپردههای کل نظام بانکی، منابعی هستند که هر سال متناسب با رشد نقدینگی افزایش پیدا میکنند؛ بنابراین، اصل منابع سپردهای شبکه بانکی ظرفیتی مستمر است که در طول زمان رشد میکند. از طرف دیگر، جنگ در چند مرحله اتفاق افتاد و به نظر من، این شرایط آزمون مهمی برای تابآوری نظام بانکی بود.
شبکه بانکی با وجود مشکلات و ریسکهای مختلف، از ریسک فناوری و عملیاتی گرفته تا سایر ریسکها، توانست اعتماد مردم را حفظ کند. حتی در مواردی که برخی بانکها با مشکلات فناوری مواجه شدند، مردم اعتماد خود را از دست ندادند.
در مواردی نیز مشتریان بزرگ بانکها به مدیران بانک اعلام کردند که شما در روزهای سخت و دشوار به ما کمک کردید و کسبوکار ما مدیون این بانک است؛ بنابراین، اگر شما نیز روزی با مشکلی مواجه شوید، ما در کنار شما خواهیم بود. این مسئله نشان میدهد اعتماد عمومی در نظام بانکی تا چه اندازه اهمیت دارد. اگر اعتماد مردم خدشهدار شود، بانکها با ریسک شهرت مواجه میشوند و این مسئله میتواند آثار گستردهای بر فعالیت آنها داشته باشد.
خوشبختانه با وجود ظرفیت انسانی موجود در بانکها و تلاش کارکنان شبکه بانکی، شعب در زمان جنگ تعطیل نشدند. حتی در این دوره در شعب بانکها شهید دادیم. کارکنان شبکه بانکی در حال خدمترسانی بودند و در کنار آتشنشانان، بیمارستانها و نیروهای نظامی، بخشی از بدنه خدمترسان کشور بودند.
از پایینترین ردههای سازمانی تا بالاترین سطوح مدیریتی، شبکه بانکی پای کار بود و مردم نیز اعتماد خود را حفظ کردند. این موضوع بهخوبی تابآوری نظام بانکی را نشان داد و امیدواریم این روند ادامه پیدا کند. به هر حال، شیشه عمر بانکها اعتماد مردم است.
بانکها برخلاف بسیاری از شرکتها، ساختار مالی متفاوتی دارند و بخش عمده منابع آنها از محل بدهیها، بهویژه سپردههای مردم، تأمین میشود؛ بنابراین، بانکها برای ادامه فعالیت خود بیش از هر چیز به حفظ اعتماد عمومی نیاز دارند. از رسانهها نیز انتظار میرود در این زمینه دقت کنند. نظام بانکی با سپردههای مردم زنده است و حفظ اعتماد عمومی یکی از الزامات اساسی برای استمرار فعالیت این شبکه است.
با توجه به محدودیت منابع و ضرورت حفظ سلامت شبکه بانکی، چگونه میتوان میان نیاز بنگاهها به تأمین مالی و ظرفیت واقعی بانکها تعادل برقرار کرد؟ چه نقشی برای بازار سرمایه در این زمینه میتوان در نظر گرفت؟
افزایش تسهیلات زمانی میتواند پایدار باشد که منابع و توان بانک اجازه آن را بدهد. نمیتوان از بانک انتظار داشت بیش از ظرفیت منابع و سرمایه خود تسهیلات پرداخت کند. در نهایت، باید میان نیاز اقتصاد به تأمین مالی و ظرفیت واقعی شبکه بانکی تعادل برقرار شود.
بانکها میتوانند سرمایه در گردش تولید را تأمین کنند، اما تأمین مالی بلندمدت بنگاهها باید از مسیرهای دیگری مانند بازار سرمایه و افزایش سرمایه دنبال شود. از طرف دیگر، سلامت خود بانک نیز باید حفظ شود.
اگر بانک با کسری، اضافهبرداشت یا کفایت سرمایه پایین مواجه باشد، افزایش تسهیلات نهتنها مشکل را حل نمیکند، بلکه میتواند ناترازی بانک را تشدید کند. بنابراین، سیاستگذاری در حوزه تسهیلات باید همزمان سه موضوع را در نظر بگیرد: نیاز تولید به منابع، ظرفیت واقعی شبکه بانکی و ضرورت حفظ ثبات پولی و سلامت بانکها.
در واقع، حمایت از تولید زمانی پایدار خواهد بود که به تضعیف منابع و ترازنامه بانکها منجر نشود؛ چراکه اگر خود بانک دچار مشکل شود، در نهایت توان تأمین مالی تولید و خانوار نیز کاهش پیدا خواهد کرد.